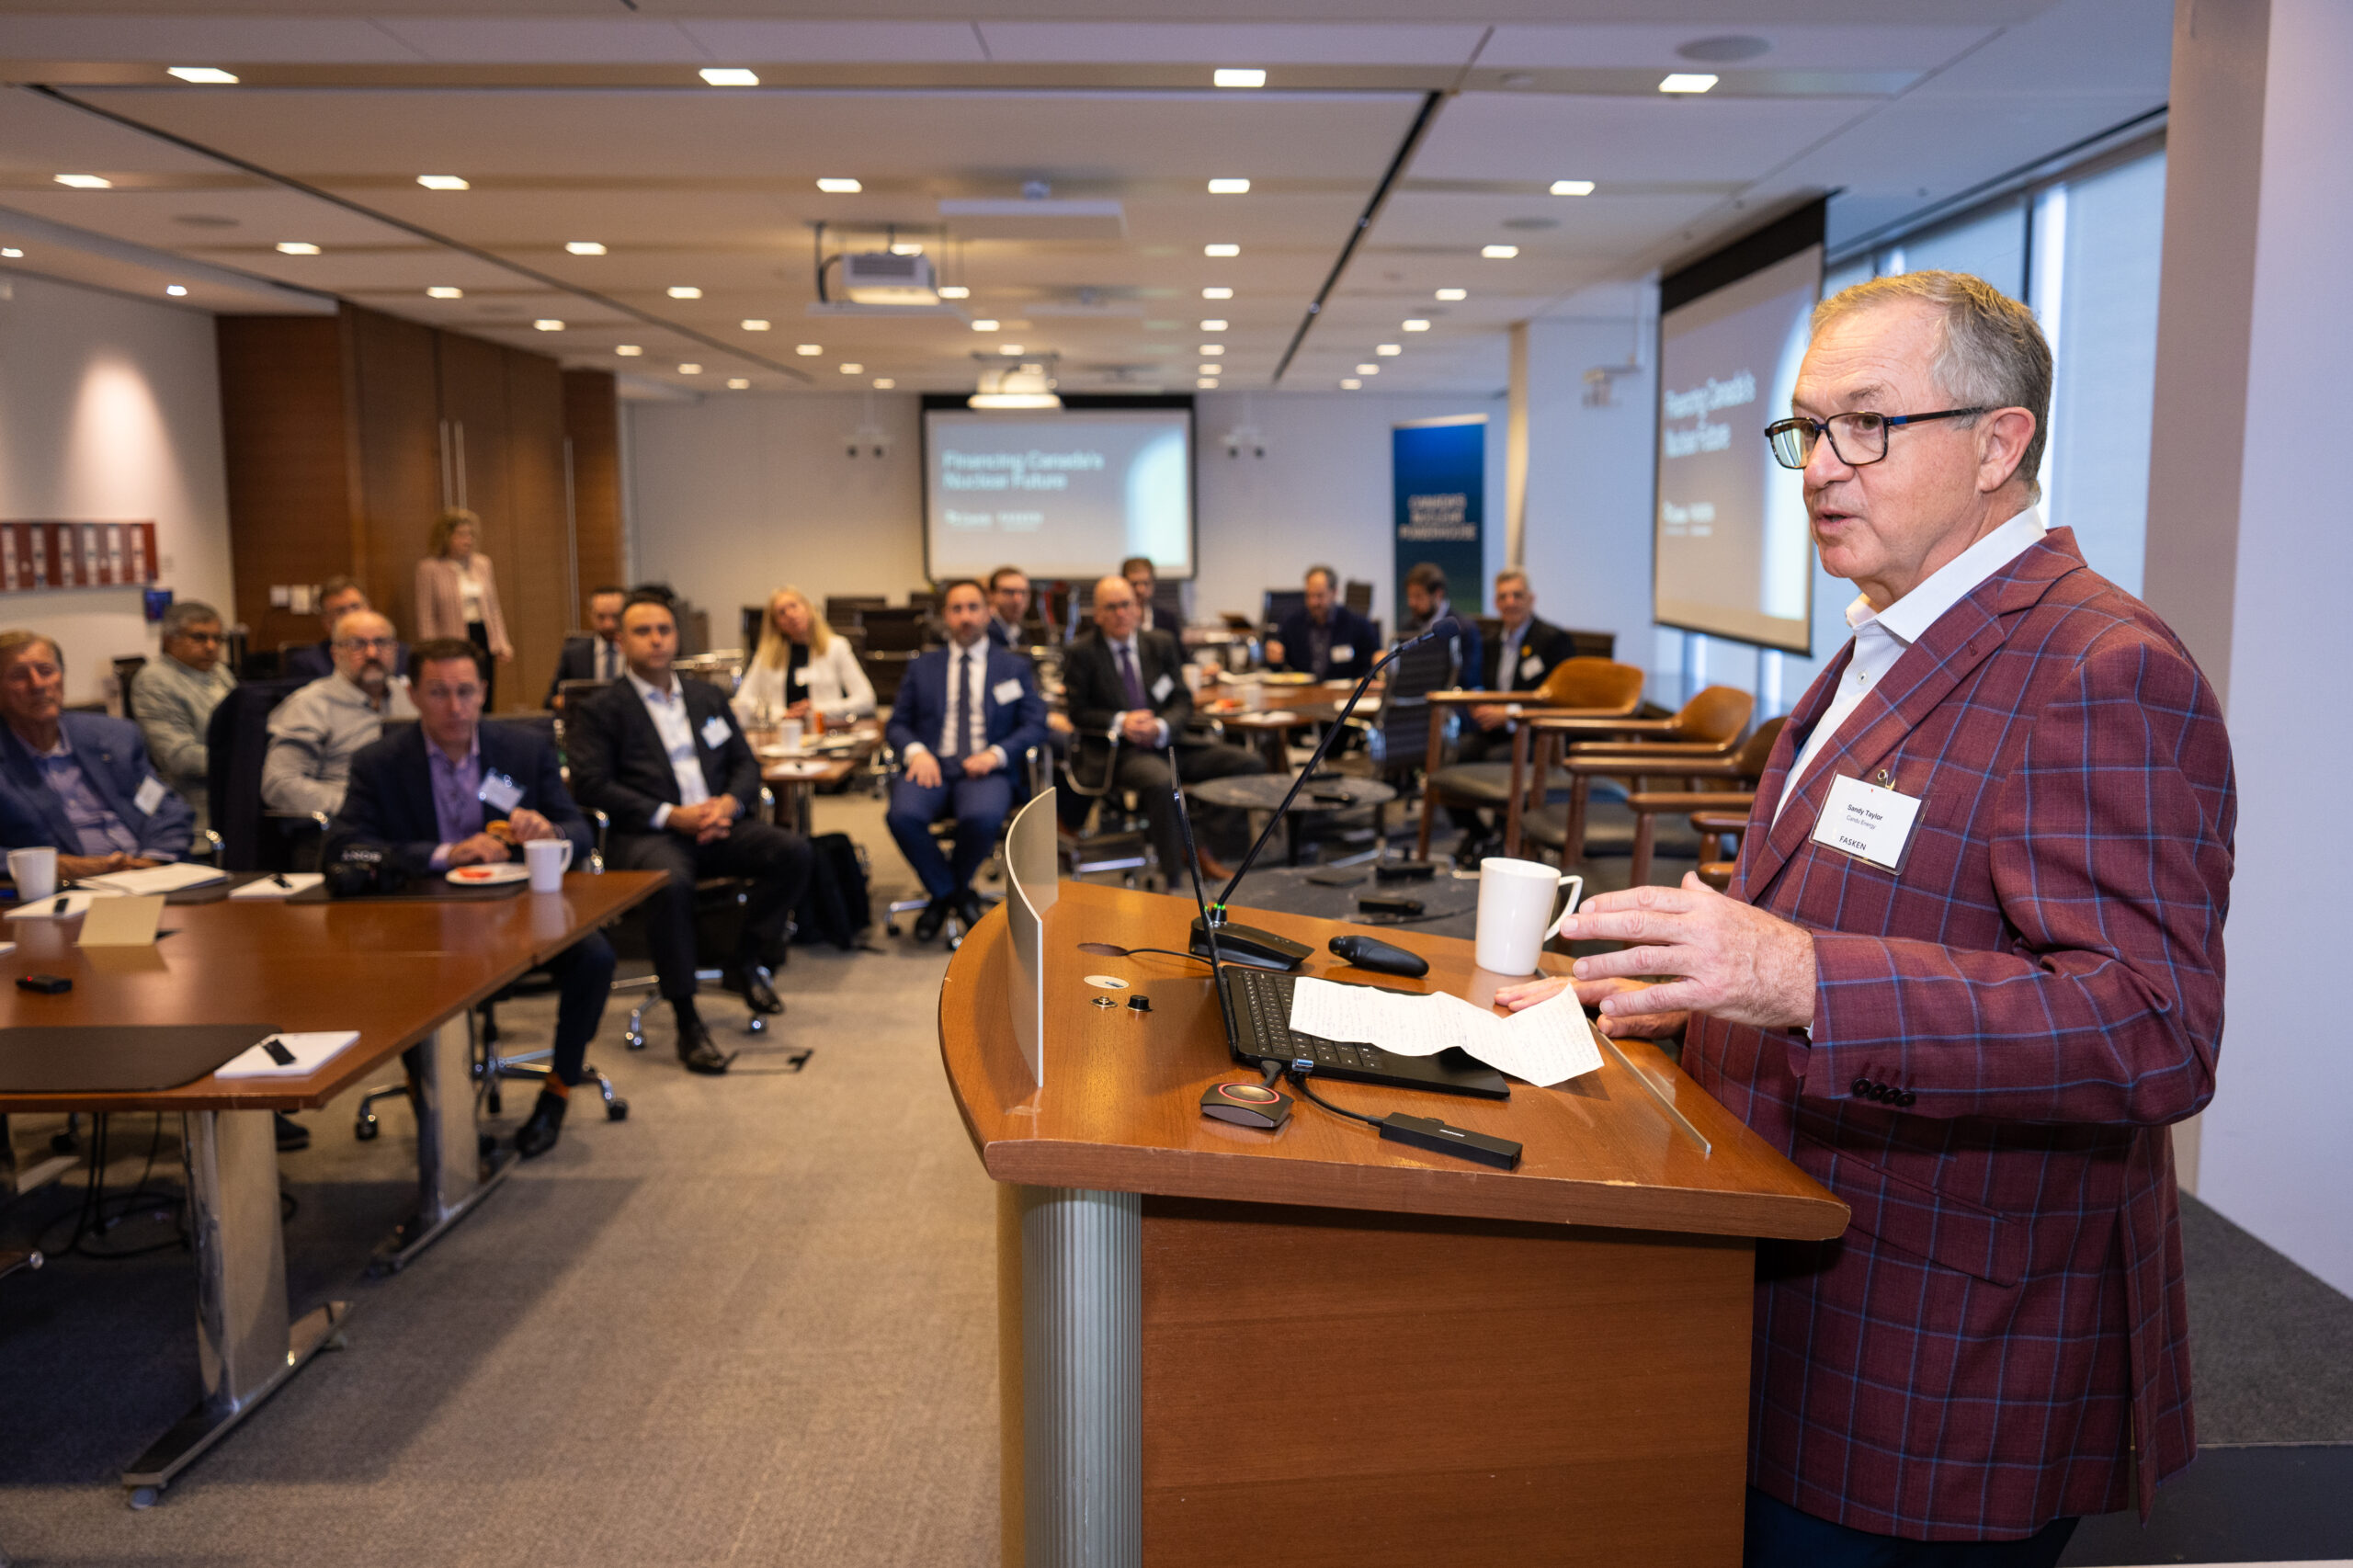
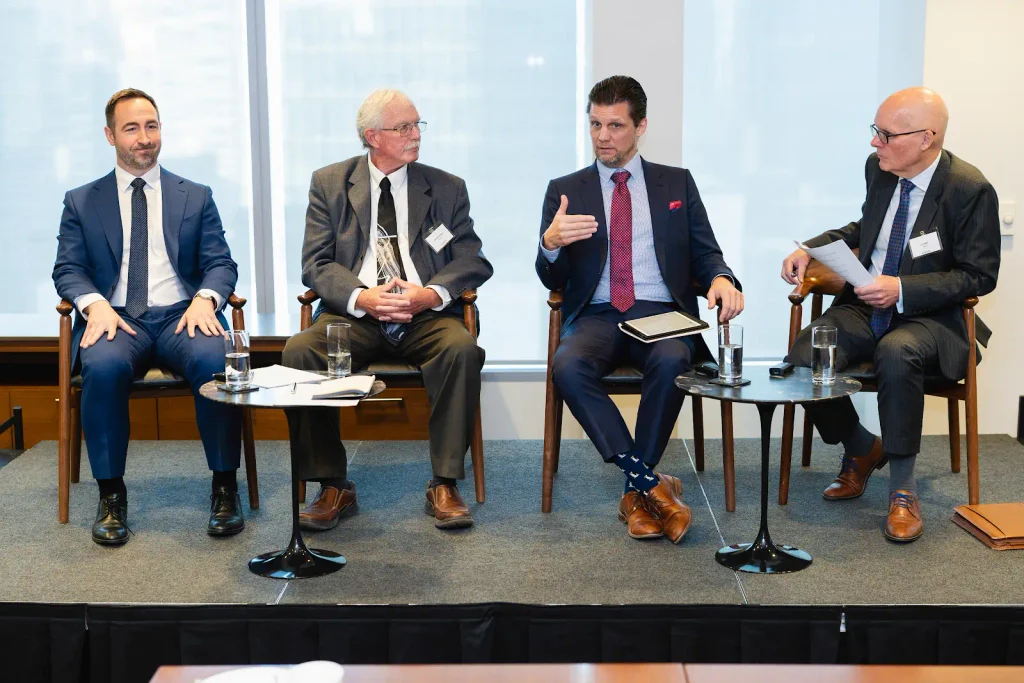
Une récente table ronde organisée par C4C en collaboration avec Fasken a réuni des hauts dirigeants des secteurs de la finance, des infrastructures et du nucléaire ainsi que des communautés autochtones du Canada afin d’aborder une question fondamentale : comment le Canada peut-il mobiliser les capitaux nécessaires pour financer la prochaine génération de grands projets nucléaires?
Animé par W. Ian Palm, de Fasken, le panel réunissait Michael Fedchyshyn, chef de la direction du Fonds pour l’avenir de l’Ontario; Patrick Chabot, directeur général, Projets et technologies propres, au Fonds de croissance du Canada; et Don Richardson, chef de la direction de Minogi Corp.
La discussion a porté sur divers sujets, allant du rôle de l’investissement public et des capitaux institutionnels à la participation des Autochtones, en passant par les risques liés aux projets, la certitude réglementaire et l’importance de constituer un portefeuille d’occasions d’investissement. Il n’en est pas ressorti une solution de financement unique, mais une vision plus claire des conditions que le Canada devra créer s’il souhaite attirer des capitaux à l’échelle requise.
Développement nucléaire, viabilité financière et répartition des risques
Le Canada entre dans une période marquée par d’importants investissements dans les infrastructures électriques. À lui seul, l’Ontario se prépare à une croissance considérable de la demande en électricité au cours des prochaines décennies. La consommation provinciale d’électricité devrait passer d’environ 147 TWh aujourd’hui à plus de 200 TWh, tandis que la demande de pointe pourrait augmenter de 38 % d’ici 2042.
Le Canada dispose d’une expertise approfondie en matière nucléaire, d’un système de réglementation bien établi et compétent, ainsi que de marchés financiers sophistiqués. Cependant, des projets de cette envergure ne peuvent pas compter sur une seule source de financement. Ils nécessiteront une combinaison de capitaux provenant des services publics, des gouvernements, des véhicules d’investissement publics, des banques, des investisseurs institutionnels et des capitaux autochtones.
Le principal défi ne consiste donc pas simplement à trouver des capitaux, mais plutôt à concevoir des projets dont les caractéristiques en matière de risque et de rendement permettent à différentes sources de capitaux d’y participer. Les capitaux suivent la clarté.
Les projets nucléaires combinent plusieurs caractéristiques qui peuvent compliquer leur financement : des besoins en capitaux initiaux importants, des délais de construction prolongés, des processus réglementaires complexes et plusieurs années avant qu’un actif ne commence à générer des revenus.
Les investisseurs souhaitent non seulement connaître le rendement potentiel à long terme, mais aussi savoir qui est responsable en cas d’augmentation des coûts, de retards dans les échéanciers ou de matérialisation d’autres risques. C’est pourquoi la répartition des risques est au cœur de la bancabilité.
Il n’y a guère d’intérêt à transférer nominalement un risque à une partie qui, de manière réaliste, ne peut ni le gérer ni l’absorber. Cela ne ferait qu’augmenter le prix que cette partie facturera, voire empêcher tout investissement. L’approche la plus efficace consiste à répartir les risques entre les parties les mieux placées pour les gérer.
Les promoteurs et les entrepreneurs ont besoin d’incitatifs pour réaliser les projets de manière efficace; les investisseurs ont besoin de visibilité sur les risques qu’ils acceptent; les gouvernements peuvent être mieux placés pour faire face à certains risques liés aux politiques ou aux événements imprévisibles; et les consommateurs ont besoin d’une protection contre une exposition illimitée.
La structure de financement doit concilier tous ces objectifs
Les fonds publics peuvent jouer un rôle catalyseur lorsqu’ils servent à pallier des risques spécifiques qui empêchent des projets, par ailleurs viables, d’attirer des investissements privés ou institutionnels. Ils peuvent intervenir à un stade précoce, investir aux côtés des capitaux privés, soutenir des structures de financement ou insuffler la confiance nécessaire pour inciter d’autres acteurs à s’engager. L’objectif ne doit pas nécessairement être que les gouvernements financent eux-mêmes l’intégralité des projets.
Un indicateur de réussite plus pertinent pourrait être de déterminer si les fonds publics créent les conditions permettant d’attirer des capitaux privés et institutionnels en quantités nettement plus importantes.
Le Canada compte déjà des exemples de cette approche dans le secteur nucléaire : l’engagement en capitaux propres de 2 milliards de dollars du Fonds de croissance du Canada lié au projet de Darlington et un engagement en dette de 970 millions de dollars de la Banque de l’infrastructure du Canada.
Ce sont là des signaux importants : de grandes institutions d’investissement publiques participent déjà à des projets d’infrastructure liés au nucléaire. La question suivante est de savoir comment ces engagements individuels peuvent contribuer à l’émergence de modèles de financement plus larges et reproductibles.
Participation des Autochtones en matière de capital
La participation des Autochtones aux grands projets d’infrastructure évolue. De plus en plus, le secteur va au-delà des consultations, des ententes sur les retombées et des contrats d’approvisionnement pour s’orienter vers une participation au capital.
Cette participation donne aux Premières Nations la possibilité de prendre part directement à la valeur économique à long terme générée par les infrastructures situées sur leurs territoires traditionnels ou à proximité de ceux-ci.
Pour les actifs susceptibles de fonctionner pendant des générations, ces revenus peuvent également soutenir le développement communautaire à long terme et l’autodétermination économique. Toutefois, une participation significative au capital doit être envisagée dès le début. Si l’investissement autochtone n’est introduit qu’une fois que la structure de propriété, de financement et de gouvernance a été effectivement déterminée, les possibilités d’un véritable partenariat sont limitées.
Dans le cas des projets nucléaires, il est possible d’intégrer dès le départ la participation autochtone dans la structure du capital et d’examiner comment des mécanismes tels que les garanties de prêt et les partenariats avec d’autres investisseurs institutionnels peuvent faciliter l’accès à des capitaux à des taux compétitifs. La participation autochtone est un élément essentiel du modèle de financement lui-même.
Les leçons tirées du projet Sizewell C au Royaume-Uni
Le projet Sizewell C constitue une étude de cas utile sur la manière d’aborder le financement de grands projets nucléaires selon des approches novatrices. Il montre comment les décisions relatives aux revenus, à la répartition des risques et au soutien gouvernemental peuvent modifier en profondeur les caractéristiques d’investissement d’un projet nucléaire.
Sizewell C est un projet de deux réacteurs d’une puissance totale de 3,2 GW, appuyé par la Loi sur l’énergie nucléaire (financement) du Royaume-Uni. Son cadre de financement repose sur un modèle de base d’actifs réglementés (RAB) propre au secteur nucléaire.
Dans le cadre d’une approche traditionnelle consistant à « construire maintenant, facturer plus tard », un projet ne génère que peu ou pas de revenus pendant la construction. Les intérêts s’accumulent sur une longue période sur les fonds empruntés pour le développement, les investisseurs attendent des années avant d’obtenir un rendement, et le coût du financement peut augmenter considérablement avant que la centrale n’entre en service.
Le modèle de Sizewell C modifie cette équation de trois façons importantes :
Premièrement, il génère des flux de trésorerie pendant la construction.
- Une société de projet réglementée est autorisée à générer des revenus pendant la durée des travaux de construction. Une redevance réglementée prélevée auprès des consommateurs contribue au financement de la construction, sous réserve de la surveillance et des mesures de protection des consommateurs mises en place par l’organisme de réglementation.
- Cette approche réduit considérablement la période pendant laquelle le capital des investisseurs ne génère aucun rendement et diminue le montant des frais de financement qui s’accumulent pendant la construction.
- Le profil de risque s’en trouve considérablement amélioré pour les prêteurs et les investisseurs.
Deuxièmement, il définit la manière dont les dépassements de coûts sont répartis.
- Plutôt que de laisser l’exposition aux risques indéterminée, le modèle établit un cadre dans lequel les investisseurs et les consommateurs se partagent certains dépassements jusqu’à un seuil défini.
- Les promoteurs restent exposés au-delà de ce plafond, ce qui incite les maîtres d’ouvrage à maîtriser les coûts.
- Pour les consommateurs, le principe essentiel est une plus grande visibilité. Leur exposition est clairement définie, plutôt que de devenir une obligation illimitée et inconnue.
- Cela permet à plusieurs parties prenantes d’avoir un intérêt direct dans le projet, tout en établissant des limites plus claires en matière de responsabilité.
Troisièmement, le gouvernement prend en charge les risques extrêmes de queue de distribution.
- Il existe des risques que les investisseurs privés ne peuvent pas évaluer de façon raisonnable sans exiger un rendement non rentable ou sans refuser purement et simplement de participer au projet.
- La structure de financement de Sizewell C s’appuie sur un ensemble de mesures de soutien gouvernementales pour des risques extrêmes bien définis qui dépassent le cadre normal de partage des risques commerciaux.
- Cet enchaînement est important. Le gouvernement ne se contente pas de remplacer le capital privé. Il assume plutôt la responsabilité des risques que les marchés ne sont peut-être pas en mesure d’absorber efficacement, ce qui permet aux investisseurs commerciaux d’évaluer les risques qu’ils peuvent raisonnablement évaluer et gérer.
Dans le cadre du modèle RAB, le CMPC s’élevait à environ 6,7 %, contre environ 9,9 % dans le cadre d’un modèle de financement classique, tout en permettant une économie d’environ 0,02 $ par kWh. Pour une grande centrale nucléaire exploitée pendant 60 ans ou plus, une différence de cette ampleur se traduit par des économies de plusieurs milliards de dollars.
L’Ontario dispose des éléments fondamentaux nécessaires
L’Ontario a déjà mis en place le mécanisme de recouvrement simultané des coûts, qui permet de commencer à récupérer les coûts de financement dès la phase de construction. Le recouvrement des intérêts ne suffit toutefois pas à lui seul à répondre à tous les critères de bancabilité.
Les investisseurs en capitaux propres doivent encore déterminer à quel moment les rendements commenceront à être générés. La répartition des risques liés à la construction doit encore être définie. L’exposition des consommateurs doit encore faire l’objet de limites claires. L’Ontario possède également de l’expérience en matière de co-investissement et de partage des risques liés aux infrastructures, tandis que les institutions fédérales ont déjà démontré leur volonté d’investir parallèlement au développement nucléaire.
La solution canadienne est évolutive, et non révolutionnaire.
D’autres possibilités s’offrent, comme l’élaboration de mécanismes tarifaires pour la phase de construction assortis de mesures de protection des consommateurs, la mise à l’essai d’éléments d’une structure plus large dans le cadre de projets déjà en cours, la définition préalable d’ententes de partage des risques et le positionnement des filets de sécurité fédéraux en soutien – et non en amont – des investissements privés.
Le modèle précis dépendra du projet, mais le principe général est précieux : la structure de financement devrait être conçue parallèlement au projet plutôt qu’après que les principales décisions de développement ont déjà été prises.
Passer du financement de projets à un écosystème de financement nucléaire
La dernière occasion pourrait consister à aller au-delà du financement de projets individuels pour créer un écosystème de financement. Les plus grandes banques, les caisses de retraite et les investisseurs en infrastructures du Canada investissent régulièrement dans des actifs majeurs partout dans le monde.
Un programme nucléaire national durable pourrait mobiliser davantage de cette expertise et de ces capitaux au pays. Mais les investisseurs institutionnels devront avoir l’assurance que les projets sont structurés de manière prévisible.
Un portefeuille de projets visible permet aux institutions financières de développer une expertise interne. Une répartition normalisée des risques réduit l’incertitude. La répétition des projets de construction renforce les chaînes d’approvisionnement et permet de retenir la main-d’œuvre qualifiée. La connaissance des cadres réglementaires et contractuels peut réduire les coûts de transaction. Cette connaissance possède une valeur financière intrinsèque.
Le même principe s’applique à la participation des Autochtones. Un portefeuille de projets prévisible peut offrir aux nations autochtones et aux organismes de développement économique la possibilité de renforcer leur capacité d’investissement à travers plusieurs projets, plutôt que d’aborder chaque occasion de manière isolée.
Le défi du financement nucléaire au Canada consiste à mobiliser les abondants capitaux disponibles dans des conditions qui conviennent à la fois aux gouvernements, aux consommateurs, aux services publics, aux Premières Nations et aux investisseurs. Cela exige plus qu’une technologie convaincante ou un besoin important en électricité à long terme. Cela nécessite une répartition claire des risques, des structures de revenus prévisibles, une exécution rigoureuse des projets, une utilisation stratégique des fonds publics, une participation significative des Autochtones et la certitude que les approches couronnées de succès peuvent être reproduites.
L’occasion qui se présente aujourd’hui consiste à réunir tous ces éléments. Si le Canada y parvient, le financement ne constituera pas nécessairement un obstacle à ses ambitions nucléaires. Il pourra au contraire devenir l’un des outils permettant de les concrétiser.